Sunday, April 05, 2009

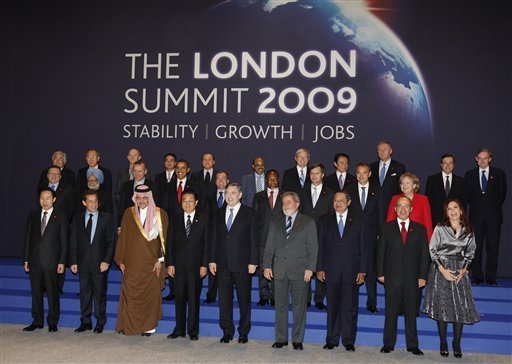
G20 v Londýně. Nejočekávanější summit posledních let.


Světoví lídři měli v Londýně složitý úkol: Hlavně nezklamat.


Očekávaný summit G20 s podtitulem "Stabilita, růst, pracovní místa" proběhl bez vážnějších komplikací. Zda se dá nazvat úspěšným summitem je sporné, ale jisté je, že nebyl - oproti tomu, co mnozí předpovídali - neúspěšný.

Společný postup v boji proti ekonomické recesi není důležitý jen pro ekonomiku jako takovou, ale i pro občany, kteří chtějí vidět, že jejich volení zástupci nesedí s rukama za zády, stejně tak pro hráče na trhu, kteří stále čekají na jakékoliv pozitivní zprávy, a nakonec i pro třetí svět, který potřebuje záruku, že na něj vyspělejší země nezapomněly.

Historie nás učí, že podobné summity mohou věci také více uškodit než pomoci - to ale v žádném případě neznamená, že se nemají konat. Jako nepovedený summit se obvykle označuje ten z roku 1933, neboť se lídři nedokázali zabránit protekcionistickým tendencím, čímž jen prohloubili hospodářskou krizi. Letos se historie naštěstí neopakovala.

Obrovská očekávání

Stává se opravdu jen velmi zřídka, že schůzka hlav nejvyspělejších ekonomik, regionálních uskupení a mezinárodních institucí upoutá takovou pozornost světa. Setkání představitelů zemí a ekonomických celků, které dohromady tvoří zhruba 90 procent světové ekonomiky, bylo s napětím očekáváno na všech frontách.

Někteří politikové odjeli na summit s cílem změnit celý mezinárodní finanční systém, změnit současné a vytvořit nové mezinárodní instituce. Ještě v předvečer summitu se hovořilo s obavami  o tom, že schůzka skončí fiaskem, protože rozdíly mezi postoji některých zemí jsou zkrátka příliš veliké. Dnes, po skončení summitu, však je zřejmé, že schůzka dopadla nad očekávání dobře. Angela Merkelová dokonce hovoří o „zásadním kompromisu v situaci výjimečné krize." Gordon Brown mluví o vytvoření nového světového pořádku.

Hlavní představitelé jsou s výsledky summitu spokojeni. Ani nemohou jinak. Očekávání byla tak vysoká, že jakékoliv zpochybnění dosažených výsledků by vedlo jen k další skepsi. Je třeba si uvědomit, jakou odpovědnost politici tento čtvrtek měli. Jakákoliv známka neschopnosti dohodnout se by byla vnímána jako silně negativní signál a další podlomení důvěry ve světovou ekonomiku. Ta je i tak velmi nízká.

Konkrétní výsledek – překvapení

V oficiálním závěrečném komuniké lídři explicitně sdělují, že světová ekonomika čelí největší výzvě moderního věku. Snad nejpodstatnějším výsledkem je pochopení, že bez mezinárodního obchodu svět na nohy nepostaví. 250 miliard dolarů má pomoci promazat kola světového obchodu, který se podle posledních odhadů má letos propadnout o 6-9 procent. Tato čísla negativně ovlivní životy milionů lidí v mnoha zemích.

Spojené státy naštěstí dovedly přesvědčit Francouze, že každé řešení ekonomické krize musí být založeno na principech tržní ekonomiky, kterou však musí doprovázet efektivní regulace a silné globální instituce. Francouzi a Němci nakonec prosadili určitý regulační rámec pro tzv. hedge funds, jiné mimobankovní instituce a daňové ráje a větší dohled nad ratingovými agenturami. Nicméně, v současné době jsou na stole opravdu důležitější věci než silný regulační rámec. Mezi nejpalčivější patří stabilizace amerického bankovního sektoru.

Mnoho témat samozřejmě zůstalo pod stolem. Je nutné do budoucna bojovat s neefektivností zemědělských politik, s plíživým protekcionismem, který - ačkoliv to mnozí politikové nechtějí nahlas přiznat - se pomalu stává realitou. Zda bude postaven nový finanční systém není stále jisté. Požadavky tu jsou. Francouzský prezident opět akcentoval touhu vytvořit globálního finančního regulátora. Regulace se je módní slovo, a to ještě před pár lety bylo symbolem nadávky. Zůstávají ale pochybnosti, zda silná regulace je lékem a kde je hranice dostatečné - ale nikoliv už nadměrné - regulace.

Zásadní také bude - a to bude na pořadu dne během příštích jednání - koordinovat ústup ze současné expanzivní hospodářské politiky, až se světová ekonomika bude probouzet k životu. Pokud by k tomuto „stáhnutí" došlo pozdě, riskuje celý svět období velmi rychle rostoucí inflace, což by mohlo dopady ekonomické krize ještě prohloubit. Dalším tématem musí být, co dělat v budoucnu se státními podíly v ekonomice - a to nejen v bankovnictví.

Rostoucí role Mezinárodního měnového fondu

Mezinárodní měnový fond může být spokojen. Stejně jako země, které využívají jeho pomoc. Nejenže došlo k výraznému navýšení prostředků pro MMF, ale fond zároveň výrazně zjednodušil pravidla pro čerpání finanční pomoci - obecně považováno za velmi důležitý krok. Důležité je, aby země mohly spolupracovat s MMF bez toho, aniž by byly veřejností, investory a ostatními zeměmi považovány za rizikové. Není totiž stále jisté, jak rychle se tato navýšená pomoc dostane do ekonomik. Pokud země nebudou chtít finanční injekci využít, nikdo je nemůže nutit Některé státy totiž nemají  s touto institucí dobré zkušenosti z minulých let.

Částky o kterých se hovoří už jsou stěží představitelné pro makroekonomy, natož pak pro laickou veřejnost. MMF dokonce vytvoří „vlastní měnu“ ve výši 250 miliard dolarů, kterou bude alokovat svým členům dle jejich kvót. Pro Mezinárodní měnový fond je současná situace důležitá a z toho důvodu, že fond snad konečně nachází svoji roli v moderním světě. Během posledních let rostoucích ekonomik nebyl o jeho služby nijak velký zájem a MMF se potýkal s hledáním vlastní identity. Poměr hlasování v MMF se také asi brzy změní, není dlouhodobě udržitelné, aby Čína měla stejně hlasů jako Itálie.

Třetí svět nebyl zapomenut

Je důležité předejít tomu, aby se z ekonomické krize stala krize sociální a humanitární. Tato schůzka tomu mohla pomoci. Západní mocnosti snad začínají chápat, že se politicko-ekonomická mapa světa mění, a že je v jejich zájmu začlenit nové mocnosti do rozhodovacích mechanismů.

Summit G20 správně akcentoval problém třetího světa. V českých podmínkách nezvyklá záležitost byla z rozvinutých zemí prosazována převážně Brity - a světovým veřejným míněním. Mezinárodní finanční společnost (International Financial Corporation) - součást Světové banky oznámila, že se pokusí získat další prostředky pro pomoc slabším regionům.

V prohlášení G20 stojí, že růst - aby mohl být dlouhodobě udržitelný - musí být sdílený. Na příklad subsaharská Afrika žádným způsobem nepřispěla ke vzniku současné krize. Přesto začíná být jedním z nejpostiženějších regionů. Třetí svět se kromě krize samotné potýká s obrovským zadlužením - odhaduje se až 1,4 bilionu dolarů - což místním vládám ještě více svazuje ruce.

Problémy zůstávají

Dalším negativním faktorem je stále převažující myšlení, že země by měly koordinovat hospodářskou politiku se vším všudy. Příkladem budiž - již naštěstí stažený - požadavek USA a MMF, aby každá země vydala na boj s krizí 2 procenta svého HDP. Tento přístup totiž nevnímá velké rozdíly a požadavky různých zemí a regionů. Nehledě na to, že možnosti fiskálních stimulů jsou omezené. Opět byl během summitu akcentován boj s protekcionismem a snaha o rozvoj globálního obchodu - bohužel zde v poslední době slova nejdou ruku v ruce s činy.

Londýnská návštěva byla vlastně první zásadní Obamova cesta mimo USA po svém zvolení. Můžeme se jen radovat, že jen dva dny po G20 navštívil americký prezident i Prahu. Není chyba Česka, že Evropa stále není tak jednotná, jak by mohla být, že nedovede mluvit společným hlasem a stavět se k problémům čelem. Tato krize paradoxně může státy semknout a - pokud se vyhneme protekcionistickým tendencím - může Evropu posílit. Minimálně v tom, že si uvědomí vzájemnou provázanost celého kontinentu, a to nejen ekonomickou, ale i sociální a politickou.

Závěr

Celkové hodnocení summitu? Opatrný optimismus. Podařilo utlumit touhy Sarkozyho po nadměrné regulaci (Sarkozy je však spojený. Dovedl přesvědčit partnery, že je třeba reformovat mezinárodní finanční instituce, což bude největší změna od schůzky v Bretton Woods roku 1944), třetí svět nezůstal opomenut, rozvíjející se země dostaly relativně dost prostoru. Výzva k odstranění toxických aktiv z bankovního sektoru je sice vágní, ale akcentuje ten nejzásadnější problém v několika nejdůležitějších ekonomikách. Celkově se světoví lídři shodli na relativně konkrétních a koordinovaných krocích. Schůzka tak naplnila reálná očekávání a není rozhodně zklamáním.

Samozřejmě hospodářská politika již proti krizi dávno zasahuje, a to relativně koordinovaně nejen fiskálně, ale i monetárně: snižováním úrokových sazeb. V tomto nemohl summit přinést mnoho nového. Některá významná média mají obavu, že svět dělá příliš málo na to, že se nacházíme - a dnes již bez nadsázky - v největší hospodářské krizi za posledních osmdesát let (navíc akcelerovanou obrovskou provázaností všech regionů a odvětví).

Jistě, vždy se dá dosáhnout více, ale zájmy jednotlivých zemí jsou rozdílné. Jednalo se však o historický summit, a to nejen proto, že čelíme historické krizi, ale proto, že světoví lídři jsou schopni jednat a dohodnout se. A nezklamat světovou veřejnost.


Martin Pospíšil

Psáno pro Heinrich-Böll-Stiftung 

Thursday, April 02, 2009

Gapminder

While browsing the internet to get some data, I discovered a web that puts some important statistics into graphical maps.
There you go:

Monday, March 30, 2009


Jsou věci, které mi dělají radost. Třeba když moji šikovní kamarádi dělají zajímavou práci a potkávají při tom zajímavé lidi.

Britain forever

Having a parliament that is able and willing to let the government fall in the middle of the Czech Presidency, I am more and more convinced that we should become a part of the UK. 

Their leaders (even though not perfect - yet) at least prove that they have certain understanding of the wider context. 

Our (green) politicians don't. 

However, I am not sure that current Broken Britain would appreciate our company. They have a lot of their own problems at the moment (may be when the Scotish announce their independence, we might go instead of them). 
Rather Gordon Brown that the hyperactive and gummy Sarkosy. 

Sunday, March 08, 2009

This is the biggest threat that the financial crisis can possibly bring


The spread of ideas like those described in the article is a worrying trend.

Saturday, February 28, 2009

IES forgotten


Some more readings on the financial crisis

Today with a focus on the CEE and the Czech Presidency:
Crisis sparks crucial debates about EU limits
* EU's Almunia defends EU measures for E.Europe
European economy could start recovery this year, commissioner says
Stress tests for the eurozone
recent Kenneth Rogof's New York Times article
EU summit to address divisions
Czech PM urges EU leaders not to "beggar thy neighbour"
EU leaders prepare for economy summit
Credit agency rates Baltic state's bonds as junk
Crisis a test of solidarity between union's old and new members
E. Europe Banks To Get $31 Billion from Lenders
Financial crisis: Banks nationalised by Government - Telegraph

And with a focus on banks' nationalisation:
In knots over nationalisation


BRIEF SUMMARY OF THE DE LAROSIERE REPORT
•The Group strongly supports the view that there should be a single set of core regulatory rules and supervisory standards in the EU
•On corporate governance and remuneration strong recommendations are made
•Concerning crisis management and resolution, the Group considers that the current arrangements are not satisfactory
•It recommends that a clear and transparent framework must be immediately established to manage a crisis – and that all Member States must have the same set of tools and procedures
•Legal obstacles must be removed
•Deposit Guarantee Schemes should be harmonized and pre-funded by the private sector
•And further work must be carried out on burden sharing in the context of a cross border crisis – with the establishment of more detailed criteria in the EU Monetary union
•A new EU function called the European Systemic Risk Council [ESRC] should be set up
•A NEW European System of Financial Supervision (ESFS) – transforming the L3 Committees into EU Authorities

http://ec.europa.eu/commission_barroso/president/pdf/statement_20090225.pdf

There are thousands of economists. Most of them teach. And most of them
teach a theoretical framework that has been shown to be fundamentally
useless.

http://www.nytimes.com/2008/11/02/magazine/02wwln-Q4-t.html?n=Top/Reference/Times%20Topics/Subjects/E/Economics

Tuesday, February 24, 2009

Erhöhte Unfallgefahr

http://www.brandeins.de/home/inhalt_detail.asp?id=2898&MenuID=130&MagID=109&sid=su21315589218773778&umenuid=1


Über die Ursache der derzeitigen Krise wird viel spekuliert.
Bernard Lietaer hat eine überraschende Erklärung: Unser Finanzsystem ist zu effizient.
Der Währungsexperte plädiert deshalb für mehr Vielfalt beim Geld.
Text: Elisabeh C. Gründler Foto: Willi Filz

brand eins: Herr Lietaer, warum funktioniert unser Finanzsystem nicht?


Bernard Lietaer: Es funktioniert zu gut. Das Problem ist sein Übermaß an Effizienz.


Wie bitte?


Die Forschung zeigt, dass ein zu hoher Grad an Effizienz eines Systems gleichzeitig seine Instabilität steigert. Das ist es, was wir jetzt erleben.


Dann sind also nicht Gier und Fehler die Ursachen der Krise?


Natürlich gibt es das alles, aber das sind Symptome, nicht Ursachen der Krise. Auch Manipulationen und undurchschaubare Finanzprodukte gehören zu den Symptomen. Regulierung kann dafür sorgen, dass Zusammenbrüche seltener werden, doch sie kann sie nicht verhindern. Vor der aktuellen globalen Krise hat es allein seit der Freigabe der Wechselkurse 1973 weltweit 96 Bankenkrisen und 176 Finanzkrisen gegeben, die sich auf einzelne Länder oder Kontinente beschränkten. Zum Beispiel die Mexikokrise 1994, die Asienkrise oder die Russlandkrise Ende der neunziger Jahre.


Ist Regulierung also der falsche Weg?


Regulierung ist jetzt politisch gewollt, also wird sie kommen. Man muss sich jedoch darüber im Klaren sein, dass Regulierungen ein Katz-und-Maus-Spiel der Regierungen mit den Banken sind. Seit den Banken im 17. Jahrhundert das Monopol der Geldschöpfung übertragen wurde, gab es ständig neue Regulierungen. Damit werden die alten Schlupflöcher gestopft und gleichzeitig die Voraussetzungen geschaffen, neue zu öffnen. Kontrolle kann die Krisenzyklen verlängern, jedoch langfristig keine Zusammenbrüche verhindern.


Was halten Sie von den Rettungspaketen, die die Regierungen im Oktober geschnürt haben?


Der Geldkreislauf hat für die Wirtschaft die gleiche Funktion wie der Blutkreislauf für einen lebenden Organismus. Wenn das Blut beziehungsweise das Geld nicht ständig mit dem richtigen Druck in alle Bereiche des Systems gepumpt wird, bricht es zusammen. Wenn die Banken scheitern, gerät der gesamte Wirtschaftskreislauf in Gefahr. Die große Depression der zwanziger und dreißiger Jahre war die bislang letzte weltweite Wirtschaftskrise mit unzähligen Unternehmenspleiten und Massenarbeitslosigkeit. Die damalige Krise mündete in Faschismus - nicht nur in Deutschland - und in Krieg. Es ist deshalb richtig, einen Zusammenbruch des Geldkreislaufs zu verhindern. Doch der Aufkauf fauler Kredite oder die Teilverstaatlichung von Banken gehören zu den altbekannten Rezepten. Sie kurieren nur Symptome und können weitere Krisen nicht verhindern. Die Rettungspakete lösen auch nicht das Problem der zweiten Welle.


Was meinen Sie mit zweiter Welle?


Dem Stocken des Geldkreislaufs in der Finanzwirtschaft folgen Stagnation und Rückgang der Realwirtschaft. Keine Regierung kann Banken zur Kreditvergabe an Unternehmen zwingen. Um ihre Bilanzen zu bereinigen, müssen die Banken ihre Kreditvergabe zurückfahren, das ist betriebswirtschaftliche Logik. Doch damit wird eine Abwärtsspirale in Gang gesetzt: Eine geringere Kreditvergabe der Banken an die Unternehmen schwächt die Wirtschaft, was wiederum die Banken weiter schwächt. Das ist dann besonders schlimm, wenn diese Schwächung weltweit gleichzeitig eintritt, was jetzt der Fall ist. Außerdem fördern die Rettungspakete den Konzentrationsprozess im Bankensektor. Sie helfen den großen Banken, die kleinen zu schlucken.


Eine Vorstellung von der Größe der Banken erhält man, wenn man ihre Aktiva mit dem Bruttoinlandsprodukt eines Jahres vergleicht. Die Aktiva der drei größten deutschen Banken, das waren bisher die Deutsche Bank, Commerzbank und Dresdner Bank, betrugen zusammen 130 Prozent des jährlichen deutschen Bruttoinlandsproduktes. In anderen Ländern sind die Verhältnisse noch extremer: Die Aktiva der größten drei Banken in Spanien betragen 218 Prozent des jährlichen Bruttoinlandsproduktes und in Großbritannien 317 Prozent. Die beiden größten niederländischen Banken erwirtschaften jährlich Aktiva in Höhe von 409 Prozent des dortigen Bruttoinlandsproduktes. Und in Island schließlich - der erste Staat, der offiziell pleite ist - betrug das Verhältnis 1079 Prozent.


Warum ist die Konzentration im Bankensektor so problematisch?


Je größer eine Bank, umso größer der Schaden, wenn sie in Schwierigkeiten ist. Unternehmenspleiten sind in einer Marktwirtschaft ein normaler Vorgang. Doch bei großen Banken scheint das Theorem der kreativen Zerstörung nicht mehr zu gelten. Wenn eine Bank zu groß ist, um sie zusammenbrechen zu lassen, weil der Schaden für die gesamte Wirtschaft zu groß wäre, zahlt der Steuerzahler die Zeche. Die Bewältigung der zahlreichen Finanz- und Bankenkrisen seit 1971 hat gezeigt, dass die einzelnen Staaten bis zu 60 Prozent ihres Bruttosozialproduktes aufwenden mussten, um ein Zusammenbrechen ihrer Banken zu verhindern. Bereits jetzt gibt es Staaten, die dies aus eigener Kraft nicht mehr leisten können. Die Kosten der aktuellen Krise werden allein für die USA vermutlich bei etwa zehn Prozent ihres Bruttonationaleinkommens liegen. Die Konzentration im Bankensektor steigert die Effizienz des gesamten Systems - und damit gleichzeitig auch seine Instabilität.


Können Sie uns diesen Zusammenhang näher erläutern?


Aus der Sicht der Systemforschung ist unser weltweites Geld- und Finanzsystem ein Energie- und Informationsflusssystem, das nach den gleichen Gesetzen funktioniert wie etwa eine natürliche Nahrungskette, die man als komplexes Flusssystem aus Organismen, Pflanzen, Tieren und Sonnenenergie betrachten kann. Auch Ökonomien sind zyklische Netze aus Millionen Geschäften und Milliarden Kunden. Natürliche Flusssysteme werden nachhaltig lebensfähig, weil die Natur nicht nach maximaler Effizienz strebt, sondern nach einer optimalen Balance zwischen Effizienz und Belastbarkeit.


Kann man diese Größen messen?


Selbstverständlich. Effizienz misst die Menge des jeweiligen Materie-, Energie- und Informationsflusses, die ein System bewältigen kann. Diese Größe bezeichnet man auch als Gesamtdurchsatz pro Zeiteinheit, also etwa pro Jahr, Stunde oder Sekunde, ein Begriff, der auch zur Beschreibung etwa von Computer- oder Stromnetzen verwendet wird. Der Gesamtdurchsatz eines Wirtschaftssystems, seine Effizienz also, wird mit dem Bruttoinlandsprodukt pro Jahr gemessen. Als Belastbarkeit eines Systems definiert man seine Fähigkeit, sich von Störungen zu erholen.


Diese Fähigkeit ist vermutlich schwieriger zu messen als die Effizienz?


Richtig. Dafür wurden erst in jüngster Zeit die entsprechenden mathematischen Modelle geschaffen. Belastbarkeit beschreibt die Reserven eines Systems, seine flexiblen Ausweichmöglichkeiten und Handlungsoptionen, mit denen es neu auftretende Störungen bewältigen kann. Die Wirtschaftswissenschaften waren bisher blind für diese Größe. Sie konnten mit dem Bruttoinlandsprodukt nur den Gesamtdurchsatz einer Volkswirtschaft messen, jedoch nicht ihre Belastbarkeit. Es war also nicht möglich, zwischen einer gesunden Entwicklung und einer Spekulationsblase zu unterscheiden. Die Vielfalt eines Systems, also die Existenz verschiedener Akteurstypen, sowie der Vernetzungsgrad innerhalb eines Systems sind die entscheidenden Variablen sowohl für Effizienz als auch für Belastbarkeit. Beide, Effizienz und Belastbarkeit, wirken allerdings in entgegengesetzte Richtungen.


Wie ist das zu verstehen?


Die Natur sucht um der nachhaltigen Lebensfähigkeit willen nach einer Balance zwischen Effizienz und Belastbarkeit. Die Belastbarkeit steigt mit der Zahl der unterschiedlichen Akteure und mit deren Grad der Vernetzung. Die Effizienz lässt sich steigern durch Rationalisierung, die unweigerlich stets eine Verringerung von Vielfalt und eine Abnahme von Vernetzung zur Folge hat. Ein hocheffizientes System ist daher immer auch sehr anfällig.


Nehmen Sie zum Beispiel eine Fichtenmonokultur. Man kann sie leicht anlegen und rationell ernten. Doch ein einziger Schädlingstyp kann sich sehr schnell ausbreiten und den ganzen Wald vernichten. Will man das verhindern, muss man mit Giften arbeiten, was langfristig noch größere Schäden im Ökosystem verursacht. Ein Mischwald ist viel weniger anfällig gegen Schädlinge, doch die Holzernte erfordert größeren Aufwand.


Gleiches gilt für die Ökonomie. Gibt es zum Beispiel in einer Kommune nur einen einzigen großen Arbeitgeber, dann geht es der ganzen örtlichen Wirtschaft schlecht, wenn der pleitegeht. In einer Gemeinde mit vielen kleinen und mittelständischen Betrieben dagegen sind die Auswirkungen einer einzigen Pleite weniger dramatisch. Oder nehmen Sie die plötzlichen Stromausfälle, die "wie aus dem Nichts" auftauchen und ganze Regionen in Amerika stundenlang lahmlegen. Solche Blackouts sind die Folge einer hochgradigen Effizienz der Netze, denen es an Belastbarkeit mangelt. Wir haben uns bisher zu sehr auf Effizienz konzentriert und die Belastbarkeit unserer Systeme vernachlässigt.


Kann man unser Geld- und Finanzsystem mit natürlichen Systemen einfach gleichsetzen?


Man kann es nicht gleichsetzen, aber wir können von der Natur lernen, wenn wir die gegenwärtige globale Krise bewältigen und neue Krisen verhindern wollen. Bisher benutzen wir eine einfache kartesianische Logik und simple Maschinenmetapher, um das Funktionieren des Wirtschaftssystems zu erklären und zu steuern. Doch in Energie-Materie-Informationsflusssystemen, egal, ob von der Natur oder vom Menschen geschaffen, sind die Beziehungen komplexer. In natürlichen Systemen besteht eine Asymmetrie zwischen Effizienz und Belastbarkeit. Das heißt, dass ein System etwa doppelt so belastbar sein muss wie effizient, wenn es dauerhaft lebensfähig sein will. Um den Punkt der optimalen Balance herum gibt es nur einen sehr schmalen Sektor, das "Vitalitätsfenster", in dem das System nachhaltig lebensfähig ist. Außerhalb dieses Vitalitätsfensters ist es entweder zu wenig effizient aufgrund zu hoher Vielfalt und Vernetzung oder zu wenig belastbar wegen zu geringer Vielfalt und Vernetzung.


Für die Geld- und Finanzwirtschaft haben wir bisher diesen Zusammenhang ignoriert und ständig einseitig die Effizienz gesteigert. Darum dürfen wir uns nicht wundern, dass das System immer instabiler geworden ist und sich nun am Rande des Zusammenbruchs befindet: Unfälle können jederzeit passieren.


Welchen Ausweg schlagen Sie vor?


Theoretisch ist das ziemlich klar. Nur durch mehr Vielfalt und einen höheren Grad an Vernetzung kann unser Geld- und Finanzsystem robuster und stabiler werden.


Was bedeutet das konkret?


Wir müssen uns von der globalen Monokultur des Bankengelds als einzigem Zahlungsmittel verabschieden. Wir brauchen eine Vielfalt von Währungssystemen ebenso wie eine Vielfalt von unterschiedlichen Akteuren, die sich auf den unterschiedlichsten Kanälen miteinander vernetzen. Es ist dieses Axiom des Monopols nationaler Währungen, das uns heute noch den Blick auf solche systemischen Lösungen verstellt.


Sie meinen, wir sollen verschiedene Arten von Geld gleichzeitig nutzen? Das klingt kompliziert und wäre doch wenig effektiv.


Genau das wollen wir ja! Mehr Nachhaltigkeit und mehr Robustheit erhalten wir nur durch Verringerung der Effizienz. Doch das muss im Alltag nicht kompliziert sein. Für einen lokalen Wirtschaftskreislauf, etwa von Lebensmitteln, genügt regionales Geld, dafür braucht man keine international handelbare Währung. Komplementärwährungen verbinden ungenutzte Ressourcen mit unbefriedigten Bedürfnissen. Sie können Leistungen, die zu gering oder zu ineffizient sind, als dass sie auf dem globalen Markt mit einer nationalen Währung konkurrieren könnten, aus der Schattenwirtschaft holen und diese an den ökonomischen Kreislauf anschließen. Derartige Komplementärwährungen gibt es weltweit bereits zu Tausenden. Doch sie sind in der Regel nicht als offizielles Zahlungsmittel anerkannt.


Wer könnte das in der jetzigen Situation durchsetzen?


In dieser Phase, in der die Banken nicht in der Lage sind, den Kreditbedarf der Wirtschaft vollständig zu befriedigen, sollten Unternehmen die Initiative ergreifen und eigenes Geld schöpfen. Und zwar, indem sie sich gegenseitig Kredit geben und dafür eine eigene Verrechnungseinheit schaffen. Diese kann in ihrem Wert durchaus an die nationale Währung, zum Beispiel den Euro, gekoppelt sein. Das hat sich bereits in der Vergangenheit bewährt und funktioniert zum Beispiel in der Schweiz seit 70 Jahren ausgezeichnet.


In Zürich haben im Jahr 1934, mitten in der Weltwirtschaftskrise, 16 Unternehmer ein solches Geldsystem gegründet, die WI R (Wirtschaftsring-Genossenschaft, siehe auch brand eins 06/2004). Sie haben sich gegenseitig zinslosen Kredit gegeben, als die Banken dazu nicht mehr willens oder in der Lage waren. Diese Komplementärwährung ermöglichte es ihnen, ihre Unternehmen weiterzuführen, was sonst mangels Bankkredit nicht mehr möglich gewesen wäre. Die WI R ist heute eine offizielle, ausschließlich in der Schweiz existierende Komplementärwährung, die von rund einem Viertel aller Schweizer Unternehmen genutzt wird. Es ist reines Buchgeld, das früher mit Schecks, heute elektronisch, auch mit Karten, zirkuliert.


Die WIR ist überwiegend kleinen und mittleren Schweizer Unternehmen zugänglich und ausschließlich in der Schweiz gültig. Handwerkern und lokal tätigen Unternehmen hilft die Wäh rung, im Geschäft zu bleiben und an günstige Kredite zu gelangen, wenn Bankengeld teuer oder knapp ist. Eine empirische Studie von James Stodder aus dem Jahr 2000, die einen Zeitraum von fast 65 Jahren analysiert hat, ergab, dass die WI R stabilisierende Wirkung auf die gesamte Schweizer Wirtschaft hat. Die WI R funktioniert azyklisch, die Kreditvergabe in WI R steigt immer dann, wenn die Preise für Kredite in Schweizer Franken steigen und diese dadurch knapp werden. Die Stodder-Studie hat nachgewiesen, dass die WI R der wirkliche Grund für die sprichwörtliche Stabilität der Schweizer Wirtschaft ist. Dieses von Unternehmen geschöpfte Geld ist keine Theorie, sondern hat sich in der Praxis bewährt.


Sollte sich der Staat aus dieser Art der Geldschöpfung heraushalten?


Er sollte Anreize setzen zum Gebrauch dieses Geldes. Der beste wäre, die Komplementärwährungen teilweise als Zahlungsmittel für Steuern zu akzeptieren. Insgesamt ist die Akzeptanz von Komplementärwährungen eine politische Frage. Diese Strategie kostet den Staat nichts, im Gegenteil, sie verschafft ihm sogar Steuereinnahmen in Krisenzeiten. Die Regierungen wiederum können die Komplementärwährung zum Einkauf bei solchen Unternehmen nutzen, die diese akzeptieren.


Währungen sind immer auch Belohnungssysteme. Daher ist es denkbar, spezifische für bestimmte gesellschaftliche Herausforderungen zu schaffen, etwa zur Reduzierung des Kohlendioxid-Ausstoßes oder zum Ausbau erneuerbarer Energien. Auch für Kommunen würden sich mit Komplementärwährungen neue Handlungsmöglichkeiten eröffnen.


Inwiefern?


Die Kommunen haben die Hauptlast einer Wirtschaftskrise zu schultern, sie müssen die sozialen Konsequenzen vor Ort bewältigen. Nützlich könnte es sein, die Gewerbesteuer ganz oder teilweise in einer lokalen Komplementärwährung zu akzeptieren - um dieses Geld in den lokalen Wirtschaftskreislauf zurückzulenken. Versuche mit Komplementärwährungen auf lokaler Ebene gibt es bereits, zum Beispiel in Frankreich, finanziert auch mit EU-Mitteln. Dort wurde eine Software entwickelt mit den entsprechenden Karten, was die Handhabung im Alltag sehr einfach macht. Auch die WI R verfügt über solche elektronischen Systeme.


Worin sehen Sie das größte Hindernis auf dem Weg zu mehr Vielfalt beim Geld?


Das größte Hindernis ist unser Glaube an eine einzige Art von Geld, das nur mit Zinsen funktioniert. Außerdem wehren sich natürlich die Banken gegen den Verlust ihres höchst gewinnbringenden Monopols der Geldschöpfung und tun alles dafür, es aufrechtzuerhalten. Aber die aktuelle Krise ist auch eine Chance, umzudenken und neue Wege zu beschreiten. Zwar ist ihr Ausmaß gigantisch, aber wir verfügen heute über viel feiner abgestimmte Instrumente, sie zu bewältigen. Damit werden Lösungen möglich, die in den dreißiger Jahren des vergangenen Jahrhunderts noch nicht denkbar waren. -


Bernard Lietaer, geboren 1942 im belgischen Lauwe, war Zentralbankier, professioneller Währungsspekulant, Berater von multinationalen Konzernen und Regierungen in Entwicklungsländern. In der Belgischen Zentralbank war er verantwortlich für die Einführung der virtuellen Gemeinschaftswährung ECU, dem Vorläufer des Euro. Heute lehrt der Professor für internationales Finanzwesen in Kalifornien an der Sonoma State University archetypische Psychologie und an der University of Calfornia in Berkeley nachhaltiges Wirtschaften.